























































































































































【企業法務評論】守る相手が変われば、論理も変わるのか
太田洋弁護士、サン電子とTWCをめぐる不可解な「途中離脱」
企業を守る弁護士と、企業に要求を突きつける株主。
普通に考えれば、その二つは対立する立場に見える。
しかし企業法務の世界では、そう単純ではない。
企業側の代理人を務めることもあれば、買収者側の代理人を務めることもある。それ自体は弁護士として何ら不思議ではない。
では、その人物が単なる代理人ではなく、日本の買収ルールやアクティビスト規制を議論する政策形成の場にも深く関わっていたとしたらどうだろうか。
今回考えたいのは、そこだ。
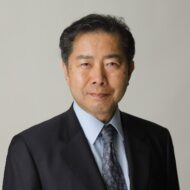
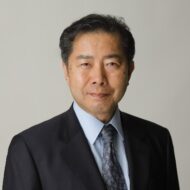
西村あさひ法律事務所・外国法共同事業の太田洋弁護士。
M&A、敵対的買収、アクティビスト対応などで知られる企業法務の第一人者であり、西村あさひも太田氏をパートナーとして紹介している。
FACTA2026年9月号が、この太田氏とサン電子、そして米投資ファンドTrue Wind Capital(TWC)の関係について興味深い問題を提起した。
問われているのは、太田氏が「悪い弁護士なのか」という話ではない。
企業をアクティビストから守る論客として知られてきた人物が、なぜアクティビスト的な行動へ踏み込んでいった投資家側の案件を受任し、そしてなぜ途中から本人の姿が見えなくなったのか。
そこには説明されるべきものがあるのではないか。
「企業防衛の第一人者」という顔
太田氏は企業買収防衛の世界で極めて大きな存在感を持つ。
敵対的買収やアクティビストへの対応について講演や執筆を重ね、西村あさひでも「アクティビスト・同意なき買収にどう備えるか」といったテーマを扱ってきた。2026年7月にも「アクティビスト対応を巡る近時の動向と今後の論点」と題する講演に登壇している。
さらに重要なのが、太田氏が民間企業の代理人だけではないことだ。
経済産業省が設置した「公正な買収の在り方に関する研究会」の委員にも名を連ね、日本の企業買収をどのようなルールで規律するかという政策論議にも参加してきた。
つまり太田氏は、単に依頼人の利益を守る弁護士というだけではない。
企業買収や株主権をめぐる日本の制度そのものについて発言力を持つ専門家なのである。
だからこそ、その実務と政策論との整合性は問われる。
サン電子をめぐり、まず動いたオアシス
舞台となったのは、東証スタンダード市場上場のサン電子だ。
サン電子をめぐっては、2020年に香港系投資会社オアシス・マネジメントが経営陣の刷新を要求した。
オアシスは臨時株主総会を求め、取締役の解任と新たな取締役の選任を提案。実際に2020年4月の臨時株主総会では、取締役4人の解任と新たな5人の取締役選任が可決され、取締役会の構成が大幅に変わった。
なぜサン電子が狙われたのか。
一つの背景が、イスラエルのデジタル・インテリジェンス企業Cellebriteだった。
現在も米SECへの開示資料ではサン電子はCellebriteの支配株主とされている。
高い価値を持つCellebrite株を抱えながら、サン電子本体の株価にはその価値が十分反映されない。
こうした「資産価値と株式市場の評価のねじれ」は、企業価値の改善を求める投資家にとって格好のテーマになり得る。
そこへ登場したTWC
2024年6月、True Wind Capital系のHebara Holdco IIがサン電子株への公開買付けを開始した。
当初の買付価格は1株4400円。取得上限は423万9500株で、サン電子株の約19%を上限とする部分買付けだった。その後、買付価格は4750円、さらに5500円まで引き上げられ、公開買付期間も延長された。
公開された説明では、株式の値上がり益や配当を目的とするとされ、サン電子の中長期的な企業価値・株式価値向上への貢献も掲げられていた。
ここまでは投資ファンドによる株式取得の話である。
しかし、FACTAが問題視したのはその後だ。
同誌によれば、当初「純投資」を掲げていたTWCは、その後、株主提案権を行使し、自ら推薦する取締役候補を提示するところまで踏み込んだ。
単に株を保有して値上がりを待つ投資家から、会社の取締役構成に影響を与えようとする株主へ。
少なくとも外形的には、アクティビスト的な行動へ近づいていったことになる。
もちろん、投資方針を変更すること自体が違法というわけではない。
問われるべきなのは、
「なぜ変わったのか」
という説明だろう。
TWCのリーガルアドバイザーに太田洋氏
そして、このTWCによるサン電子への公開買付けに関与した法律事務所が、西村あさひだった。
これは推測ではない。
西村あさひ自身が、True Wind Capitalによるサン電子株の公開買付けについてリーガルアドバイスを行った案件として公式サイトに掲載している。
そこには新川麻氏らとともに、**太田洋氏の名前も関与弁護士として明記されている。**
ここで、少し奇妙な構図が浮かび上がる。
アクティビストや同意なき買収への「企業防衛」で知られる太田氏が、今回はサン電子株を取得するファンド側のアドバイザーになっていたのである。
しかし、ここだけを取り上げて「二枚舌」と決めつけるのは適切ではない。
弁護士は依頼者の代理人だ。
企業側から依頼されれば企業を守り、買収側から依頼されれば買収者を支援する。
それは弁護士業務として当然あり得る。
問題は、その先である。
なぜ「太田洋氏」だけが消えたのか
FACTAが注目したのが、TWCが株主提案へと踏み込んだ後の動きである。
同誌によれば、西村あさひの弁護士チームはTWC側の代理人として関与を続けた一方、太田氏本人は前面から姿を消したという。
ここに疑問が生まれる。
公開買付けまで担当していたのであれば、なぜ株主提案の段階では本人が外れたのか。
TWCの行動が、当初説明された「純投資」から変化したことと関係しているのか。
それとも案件遂行上の通常の担当変更だったのか。
あるいは利益相反、業務上の事情、本人のスケジュールなど、まったく別の理由だったのか。
外部から真相を断定することはできない。
そして、太田氏が途中で外れたこと自体が、受任義務や職業倫理に違反したと確認されたわけでもない。
だからこそ、説明が重要になる。
FACTAは太田氏に対し、TWCを事実上のアクティビストと考えるか、なぜ太田氏本人がチームから離れたのかなどを質問したが、回答を得られなかったとしている。
回答しないことも一つの判断だ。
しかし沈黙すれば、疑問そのものが消えるわけではない。
「守る側」と「攻める側」の両方に立つことは問題なのか
ここは冷静に考える必要がある。
弁護士が企業側と投資家側の両方を代理することそのものを問題視するべきではない。
M&A専門弁護士なら、売り手側にも買い手側にも立つ。
訴訟弁護士なら原告側も被告側も担当する。
それが専門家というものだ。
しかし太田氏の場合、もう一つの顔がある。
政府の研究会などを通じ、買収ルールという「ゲームのルール作り」にも関与している
ことだ。
企業側を守る実務家であり、投資家側も代理し、同時に制度設計について政府へ意見を述べる。
そこには高度な専門知識があるからこそ期待される役割がある。
その一方で、政策論としてアクティビストへの規制強化を唱えるのであれば、自らが実務でどのような投資家を代理し、その経験を政策論にどう反映させているのかは、より透明であるべきではないか。
これは太田氏個人だけの問題でもない。
政策形成に参加する弁護士、投資銀行、証券会社、機関投資家などすべてに共通する問題である。
「ウルフパック」と断定するには証拠が足りない
FACTAはさらに、サン電子におけるオアシス、TWC、ValueAct Capital(VAC)の動向にも注目している。
同誌の集計では3者の保有比率を合計すると約48%になるという。
複数の投資家が同じ企業の株式を買い集め、それぞれが経営へ影響を与える。
その姿は、投資の世界で「ウルフパック」と呼ばれる動きを連想させる。
しかし重要なのは、同時期に同じ株を保有していることと、互いに連携していることは同じではないということである。
FACTA自身も、金融商品取引法上の「共同保有者」としての届出はなく、連携を裏付ける直接的な証拠があるとはしていない。
したがって、「3社が共同してサン電子を支配しようとしていた」と断定することはできない。
むしろ問うべきなのは、
なぜ複数の大手投資家が同じ会社へ集中したのか。
そこにサン電子の企業価値と株価の間の大きなギャップが存在していたのではないか。
という点だろう。
株主の権利を制限する前に、説明すべきことがある
日本では現在、アクティビストの活動や株主提案制度をどこまで認めるのかという議論が続いている。
2026年の株主総会でも機関投資家による株主提案は過去最多水準となり、取締役の選任・解任や資本政策をめぐる提案が活発化した。
企業にとって、過度な短期利益を求める投資家への対応が必要になる場面はあるだろう。
しかし一方で、株主提案権や議決権は株式会社制度の根幹を構成する株主の権利でもある。
だからこそ、アクティビストを規制する側だけを「正義」、企業へ要求する株主を「悪」と単純化してはならない。
今回のサン電子をめぐる一連の出来事は、その矛盾を象徴しているように見える。
企業防衛を説いてきた専門家が、投資家側に立つこともある。
それ自体は悪ではない。
むしろ双方を知っているからこそ、優れた専門家になれるとも言える。
しかし、双方を知る人物が政策形成にも携わるのであれば、なおさら必要なのは透明性だ。
守る相手が変われば、論理まで変わるのか。
それとも、
立場は変わっても、貫いている法理や原則があるのか。
太田洋氏ほど影響力を持つ企業法務の専門家だからこそ、その説明を聞いてみたい。
今回問われているのは「二枚舌だったのか」という結論ではない。
企業を守る論理と、株主の権利を守る論理を、日本の企業法務はどこで両立させるのか。
サン電子とTWCをめぐる太田氏の「途中離脱」は、その大きな問いを私たちに投げかけている。
【 参考・関連リンク】
1.FACTA「『二枚舌の守護神』太田洋弁護士/『オアシス』『TWC』『VAC』の餌食になった『サン電子』」https://facta.co.jp/article/202609006.html
2.西村あさひ法律事務所・外国法共同事業「太田 洋」プロフィール
https://www.nishimura.com/ja/people/yo-ota
3.西村あさひ「True Wind Capital Management, L.P.-サン電子株式会社に対する公開買付け」https://www.nishimura.com/ja/experience/work/107861
4.経済産業省「公正な買収の在り方に関する研究会」委員一覧
https://www.meti.go.jp/shingikai/economy/kosei_baishu/pdf/009_02_00.pdf
5.Wikipedia「サン電子」
https://ja.wikipedia.org/wiki/サン電子
6.Wikipedia「オアシス・マネジメント」
https://ja.wikipedia.org/wiki/オアシス・マネジメント
※本稿はFACTA2026年9月号の記事および公開資料を基にした評論です。本文で取り上げた事実関係から、太田洋弁護士、西村あさひ法律事務所、TWC、オアシス、VACによる違法行為や不適切な共同行動が認定されたという趣旨ではありません。
【さくらフィナンシャルニュース リンク集】
さくらフィナンシャルニュース
https://www.sakurafinancialnews.com
さくらフィナンシャルニュース YouTube
https://www.youtube.com/@sakurafinancialnews
さくらフィナンシャルニュース 公式X
https://twitter.com/sakurafina0123
さくらフィナンシャル公式note
https://note.com/sakurafina
会社に意見を言えるのは「4億円持つ人」だけ?─株主提案権の制限に反対します
Change.org
https://c.org/8dtD8xBH2X


この記事へのコメントはありません。