























































































































































さくらフィナンシャルニュース 編集部
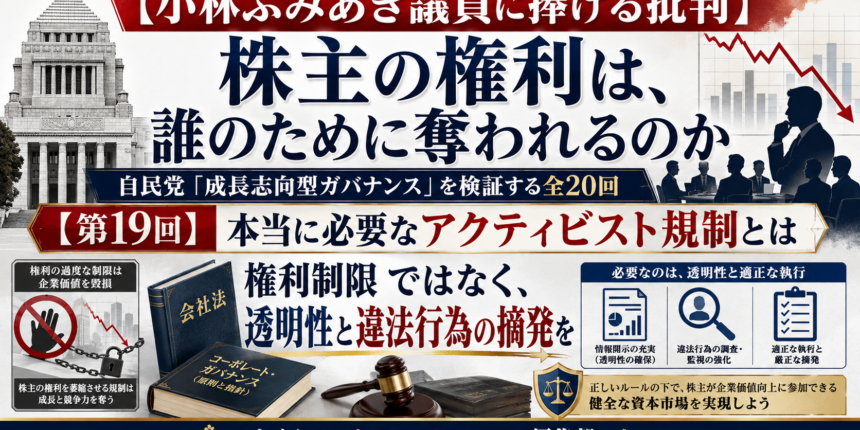
アクティビスト規制は、本当に必要なのか。
この問いに対する答えは、単純な賛成か反対ではない。
問題のある行為は、規制すべきである。
違法行為は、摘発すべきである。
不透明な取引は、開示させるべきである。
市場を誤認させる説明は、許してはならない。
買収ファンドとの不透明な利益共有も、厳しく検証されるべきである。
しかし、それは株主提案権を弱めることとは違う。
臨時株主総会の請求権を重くすることとも違う。
資本配分や政策保有株式を問う株主提案まで、「業務執行への干渉」として排除することとも違う。
この線引きを間違えれば、アクティビスト規制は、市場の公正性を守る制度ではなく、経営者を守る制度になる。
第19回では、本当に必要なアクティビスト規制とは何かを考える。
規制すべきものは、株主の声ではなく、不正な行為である
まず確認すべきことがある。
規制すべきものは、株主の声そのものではない。
規制すべきものは、不正な行為である。
大量保有報告制度違反。
不透明な共同保有。
実質的な協調行動の隠蔽。
市場を誤認させる情報発信。
虚偽説明。
市場操作。
買収ファンドとの不透明な合意。
利益相反取引。
少数株主に不利な非公開化取引。
これらは、資本市場の公正性を損なう。
だから、厳しく監視すべきである。
ロイターは、自民党がアクティビスト投資家による開示ルール違反への監督強化を提言する方向であり、証券取引等監視委員会への資源投入も検討されていると報じている。これは、市場の透明性を高めるという意味では、議論に値する。
問題は、その先である。
開示違反を取り締まるという話が、なぜ株主提案権の制限へ進むのか。
不透明な共同保有を規制するという話が、なぜ少数株主の提案権を狭める話になるのか。
市場操作を許さないという話が、なぜ臨時株主総会の請求権を重くする話になるのか。
ここに、重大なすり替えがある。
株主権制限は、問題行為への規制ではない
政府・自民党の議論では、アクティビストによる短期主義や過度な要求が問題視されている。
ロイターは、株主提案制度をめぐり、現行制度では6か月以上、議決権1%以上または300個以上の議決権を持つ株主が提案できると説明したうえで、企業側や一部政治家の間に、要件を厳しくする議論があると報じている。
たしかに、濫用的な株主提案はあり得る。
会社の目的と関係の薄い提案。
嫌がらせに近い提案。
同一内容を繰り返す提案。
他の株主に十分な判断材料を与えない提案。
会社に過度な事務負担をかける提案。
こうしたものに対して、一定の手当ては必要である。
しかし、だからといって、株主提案権そのものを重くする必要があるのか。
本当に必要なのは、提案の中身、目的、利益相反、開示の透明性を検証する制度ではないのか。
入口を狭めれば、濫用的な提案だけでなく、正当な提案まで出しにくくなる。
これは、規制の対象を間違えている。
不透明な共同保有は透明化すべきである
本当に必要な規制の一つは、不透明な共同保有の透明化である。
複数の投資家が、実質的には協調している。
しかし、形式上は別々に保有している。
その結果、市場や会社側、他の株主が、実際の影響力を把握できない。
こうした状態は望ましくない。
株主が会社に提案すること自体は正当である。
しかし、その背後に誰がいるのか。
どの程度の株式を実質的に保有しているのか。
他の投資家や買収ファンドとどのような関係にあるのか。
提案によって、誰が経済的利益を得るのか。
これらは、必要な範囲で透明化されるべきである。
市場参加者が、提案の背景を理解できるようにする。
他の株主が、提案に賛成すべきか反対すべきか判断できるようにする。
会社側も、反論すべき相手と論点を把握できるようにする。
これは、市場の公正性を高める規制である。
しかし、共同保有を透明化することと、株主提案権を狭めることは違う。
透明性を高めればよいのであって、声を消す必要はない。
買収ファンドとの不透明な関係は検証すべきである
もう一つ、本当に規制すべき論点がある。
アクティビスト投資家と買収ファンドの不透明な関係である。
ロイターは、自民党側が、アクティビスト投資家とプライベートエクイティファンドの間の不透明な協調に懸念を示し、非公開化取引における公正性を損なう可能性を問題視していると報じている。
この問題意識には、一定の合理性がある。
たとえば、あるアクティビストが会社に圧力をかける。
その後、買収ファンドが非公開化を提案する。
アクティビストが高値で売却する。
さらに、その売却代金の一部が買収ビークルへ再投資される。
もしこのような構造が不透明なまま進めば、他の少数株主から見て、公正性に疑問が生じる。
誰がどの段階で利益を得るのか。
買収価格は本当に公正なのか。
少数株主全体の利益が守られているのか。
取締役会や特別委員会は、独立して判断しているのか。
これは、厳しく検証すべきである。
しかし、ここでも同じである。
買収ファンドとの不透明な利益関係を開示させることと、株主提案権を弱めることは違う。
非公開化取引の公正性を高めるなら、必要なのは、価格交渉過程の開示、特別委員会の独立性、マジョリティ・オブ・マイノリティ、フェアネス・オピニオンの実質化である。
少数株主の声を弱めることではない。
株主提案は、企業攻撃ではなく市場規律である
第13回から第18回まで、この連載では実例と構造を見てきた。
KADOKAWA株主総会では、経営トップへの賛成率が大きく低下した。
豊田自動織機の非公開化では、TOB価格と少数株主保護が市場の論点になった。
日本市場ではアクティビストの存在感が高まり、海外投資家は日本企業が変わる可能性に注目してきた。
これらが示しているのは、株主の声には意味があるということである。
反対票は、企業攻撃ではない。
株主提案は、経営妨害ではない。
TOB価格への異議は、会社を壊す行為ではない。
政策保有株式を問うことは、業務執行への不当な干渉ではない。
それらは、資本市場の規律である。
会社にとって不快な提案と、不当な提案は違う。
経営者にとって耳の痛い意見と、濫用的な意見は違う。
不快だから排除する。
面倒だから入口を狭める。
株主総会が荒れるから権利を重くする。
この発想は、ガバナンス改革ではない。
経営者保護である。
東証改革と矛盾してはならない
東京証券取引所は、上場会社に対して「資本コストや株価を意識した経営」を求めている。
東証は、資本コストや資本収益性を把握し、市場評価を分析し、改善方針を開示し、投資家との対話を進めることを求めてきた。さらに2026年4月には、「経営資源の適切な配分」を中心に投資家の期待や取り組みのポイントを整理したアップデートを公表している。
この流れは、経営者に説明責任を求めるものである。
資本をどう使うのか。
政策保有株式をなぜ持つのか。
不採算事業をなぜ続けるのか。
低PBRをどう改善するのか。
成長投資のリターンをどう説明するのか。
株主還元と内部留保をどう考えるのか。
これらを会社が説明し、投資家と対話する。
それが東証改革の方向である。
ところが、株主提案権を弱めればどうなるか。
資本配分を問う提案が出しにくくなる。
政策保有株式を問う提案が出しにくくなる。
取締役会の責任を問う提案が出しにくくなる。
少数株主保護を求める声が届きにくくなる。
これは、東証改革と矛盾する。
市場に説明せよと言いながら、説明を求める株主の制度的手段を弱める。
これでは、改革の一貫性が失われる。
本当に必要な規制は、五つある
本当に必要なアクティビスト規制は、株主権制限ではない。
少なくとも、次の五つである。
第一に、大量保有報告制度違反への執行強化である。
誰がどれだけ株式を持ち、実質的にどのような影響力を持つのか。
市場はそれを知る必要がある。
第二に、不透明な共同保有・協調行動の透明化である。
形式上は別々でも、実質的に連携しているなら、必要な範囲で開示させるべきである。
第三に、株主提案の背景開示である。
提案者の保有状況、提案目的、他の投資家や買収ファンドとの関係、利益相反の有無について、一定の透明性を確保すべきである。
第四に、非公開化取引における少数株主保護の強化である。
特別委員会の独立性、価格交渉過程の開示、マジョリティ・オブ・マイノリティ、フェアネス・オピニオンの実質性を高める必要がある。
第五に、虚偽説明・市場操作・利益相反への厳格な処分である。
市場を誤認させる行為を許せば、資本市場の信頼は失われる。
これらは、すべて必要である。
しかし、どれも株主提案権の一律制限を意味しない。
臨時株主総会の請求権を重くする理由にもならない。
業務執行という広い言葉で、資本配分を問う株主提案まで排除する理由にもならない。
5%要件は、問題行為を止める制度ではない
第17回で見たように、5%要件は、巨大ファンド対策のように見える。
しかし、実際には、中小投資家や少数株主を締め出す可能性が高い。
巨大ファンドは資金力がある。
弁護士もいる。
投資銀行も使える。
PR会社も使える。
会社と直接交渉できる。
他の機関投資家へ働きかけることもできる。
一方で、少数株主や個人株主は、5%という壁を越えにくい。
つまり、5%要件は、問題行為を止める制度というより、資金力のない株主を黙らせる制度になり得る。
不透明な共同保有が問題なら、共同保有を透明化すればよい。
虚偽説明が問題なら、虚偽説明を処分すればよい。
市場操作が問題なら、市場操作を摘発すればよい。
買収ファンドとの不透明な利益共有が問題なら、その関係を開示させればよい。
なぜ、少数株主の提案権を重くするのか。
この問いに、制度改革を進める側は答えなければならない。
「長期成長」のために株主を黙らせるな
株主権制限は、しばしば「長期成長」のためと説明される。
アクティビストが株主還元を求めすぎる。
企業が研究開発や人的資本投資をしにくくなる。
だから、短期的な株主圧力を抑える必要がある。
この問題意識は、一定程度理解できる。
企業が短期還元だけを優先すれば、長期競争力を失う可能性はある。
しかし、長期成長のために必要なのは、株主を黙らせることではない。
経営者が説明することである。
どこに投資するのか。
いくら投資するのか。
期待リターンはどれくらいか。
資本コストを上回るのか。
いつ検証するのか。
失敗した場合の撤退基準は何か。
経営責任や役員報酬とどう連動するのか。
これを説明できるなら、株主は判断できる。
説明できない成長投資は、単なる先送りである。
不採算事業の温存も、成長投資と呼べる。
政策保有株式の維持も、長期的関係と呼べる。
過剰な現預金の積み上げも、将来への備えと呼べる。
だからこそ、株主の問いが必要なのである。
政府が守るべきは、市場の公正性である
政府が守るべきものは、経営者の静けさではない。
株主総会の無風状態でもない。
会社側に不快な提案を減らすことでもない。
守るべきは、市場の公正性である。
すべての株主が、必要な情報に基づいて判断できる市場。
少数株主が、不当に扱われない市場。
支配株主との利益相反が、透明に検証される市場。
株主提案や反対票が、制度上の意味を持つ市場。
違法行為が、きちんと摘発される市場。
このような市場こそ、資本が集まる市場である。
海外投資家も、国内投資家も、個人株主も、少数株主も、安心して投資できる市場である。
逆に、経営者に不都合な声が制度で弱められる市場には、信頼は集まらない。
結論―規制の名で、株主の権利を奪うな
本当に必要なアクティビスト規制とは何か。
それは、株主提案権の制限ではない。
臨時株主総会請求権の引き上げではない。
業務執行という広い言葉で、資本配分に関する提案を排除することでもない。
必要なのは、透明性である。
必要なのは、違法行為の摘発である。
必要なのは、不透明な共同保有の開示である。
必要なのは、買収ファンドとの利益相反の検証である。
必要なのは、非公開化取引における少数株主保護である。
必要なのは、虚偽説明や市場操作への厳格な処分である。
これらを進めることに反対する理由はない。
むしろ、資本市場の信頼を高めるために必要である。
しかし、その名を借りて、正当な株主の声まで弱めてはならない。
株主提案は、企業攻撃ではない。
反対票は、経営妨害ではない。
臨時株主総会の請求は、混乱を目的とした制度ではない。
政策保有株式を問うことは、業務執行への不当な干渉ではない。
それらは、企業統治の一部である。
自民党の「成長志向型ガバナンス」が本当に成長を目指すなら、株主を黙らせるべきではない。
経営者に説明させるべきである。
取締役会に検証させるべきである。
不透明な市場行為を摘発すべきである。
少数株主を守るべきである。
規制の名で、株主の権利を奪ってはならない。
問題行為を取り締まることと、株主を黙らせることは違う。
この違いを見失ったとき、ガバナンス改革は、経営者保護へと変質する。
そして、そのような市場に、真の成長はない。
【関連URL・参考資料】
・Reuters「Japan’s ruling party plans tighter oversight of disclosures by activist investors」https://www.reuters.com/legal/government/japans-ruling-party-plans-tighter-oversight-disclosures-by-activist-investors-2026-07-08
※アクティビスト投資家の開示ルール違反への監督強化、証券監視当局への資源投入、株主提案制度見直しの文脈に使えます。
・Reuters「Japan to tighten rules for shareholder proposals amid pushback against activism」https://www.reuters.com/legal/government/japan-tighten-rules-shareholder-proposals-amid-pushback-against-activism-2026-04-27
※株主提案権の要件厳格化、1%・300個要件、業務執行に関する提案制限の論点に使えます。
・Reuters「Japan’s ruling party warns about suspected collusion between activist investors and private equity」https://www.reuters.com/legal/government/japans-ruling-party-warns-about-suspected-collusion-between-activist-investors-2026-07-17
※アクティビストと買収ファンドの不透明な協調、非公開化取引の公正性を論じる際に使えます。
・法務省「会社法制(株式・株主総会等関係)の見直しに関する中間試案」https://www.moj.go.jp/shingi1/shingi04900001_00333.html
※会社法改正論議の公式資料として、株主総会・株主提案制度の見直し全体の根拠に使えます。
・法務省「法制審議会 会社法制(株式・株主総会等関係)部会」https://www.moj.go.jp/shingi1/housei02_003007_00014.html
※部会資料や審議経過を確認するための入口として使えます。
・Wikipedia「株主提案権」https://ja.wikipedia.org/wiki/%E6%A0%AA%E4%B8%BB%E6%8F%90%E6%A1%88%E6%A8%A9
【さくらフィナンシャルニュース リンク集】
さくらフィナンシャルニュース
https://www.sakurafinancialnews.com
さくらフィナンシャルニュース YouTube
https://www.youtube.com/@sakurafinancialnews
さくらフィナンシャルニュース 公式X
https://twitter.com/sakurafina0123
さくらフィナンシャル公式note
https://note.com/sakurafina
会社に意見を言えるのは「4億円持つ人」だけ?─株主提案権の制限に反対します
Change.org
https://c.org/8dtD8xBH2X



この記事へのコメントはありません。